تكلفة امتلاك سيارة: ما تدفعه فعلًا بعد 5 سنوات

قبل سنوات اتصل بي صديق فرحًا: «اشتريت السيارة، والقسط الشهري أقل مما توقعت». بعد عام عاد يسألني بصوت مختلف تمامًا: «لماذا أشعر أن السيارة تأكل راتبي؟». لم يكن القسط هو المشكلة. المشكلة أنه حسب ثمن السيارة ونسي تكلفة امتلاك سيارة فعليًا: الوقود الذي يملأه كل أسبوع، والتأمين الذي يتجدد كل سنة، والصيانة التي تكبر مع كل ألف كيلومتر، والخسارة الصامتة في قيمتها وهي واقفة أمام البيت.
السعر المكتوب على الزجاج الأمامي هو بداية الحكاية فقط. في هذا المقال سنحسب معًا ما تدفعه على مدى خمس سنوات، بندًا بندًا، بالطريقة التي أحسبها لنفسي قبل أي شراء. لن أعطيك أرقامًا مخترعة، لأن الأسعار بين الدار البيضاء والرياض والقاهرة وعمّان لا تتشابه. سأعطيك طريقة الحساب، والنطاقات المعقولة، والفخاخ التي رأيت الناس يقعون فيها مرة بعد مرة.
لماذا لا يكفي سعر الشراء لحساب تكلفة امتلاك سيارة؟
المعرض يبيعك رقمًا واحدًا، لأن الرقم الواحد سهل الهضم. لكن السيارة ليست جهازًا تشتريه مرة وتنساه، بل التزام مالي مفتوح يستمر ما دامت في حوزتك.
خبراء التمويل يسمّون هذا المفهوم «التكلفة الإجمالية للملكية» (Total Cost of Ownership). الفكرة بسيطة: اجمع كل ما ستدفعه من يوم الشراء حتى يوم البيع، ثم اطرح ما ستستعيده عند البيع. الناتج هو ما كلّفتك السيارة فعلًا.
الغريب أن معظم المشترين يقضون أسابيع في المقارنة بين فئتين بفارق بسيط في السعر، ثم يتجاهلون فارقًا أكبر بكثير في استهلاك الوقود أو كلفة قطع الغيار. رأيت من اختار سيارة أرخص عند الشراء بقليل، ثم دفع الفارق مضاعفًا خلال ثلاث سنوات بسبب محرك عطِش وقطع غيار نادرة.
البنود الأساسية التي سنمرّ عليها هي:
- انخفاض القيمة أو الاستهلاك (Depreciation)
- الوقود أو الشحن
- التأمين والترخيص
- الصيانة الدورية والإصلاحات
- الإطارات والبطارية والمستهلكات
- تكلفة التمويل إن اشتريت بالتقسيط
- مصاريف جانبية: المواقف، والغسيل، والمخالفات، والرسوم
قبل أن تدفع المقدّم، اسأل نفسك سؤالًا واحدًا: هل أعرف كم ستكلّفني هذه السيارة شهريًا بعد أن أطرح القسط من الحساب؟ إن لم تكن تعرف، فأنت لم تنته من البحث بعد.
الاستهلاك: البند الأكبر الذي لا تراه في فاتورة
هذا هو البند الذي لا يرسل لك فاتورة، ولذلك ينساه الجميع. لكنه في السيارات الجديدة غالبًا أكبر بند منفرد في تكلفة الملكية كلها.
السيارة الجديدة تفقد جزءًا كبيرًا من قيمتها لحظة تسجيلها باسمك. التقديرات الشائعة في الأسواق العالمية تشير إلى أن السيارة الجديدة قد تفقد ما بين 15% و25% من قيمتها في السنة الأولى، وأن الخسارة التراكمية بعد خمس سنوات تتراوح عادة بين 40% و60% من سعر الشراء. هذه نطاقات عامة، والواقع في سوقك قد يكون أفضل أو أسوأ.
ما الذي يحدد سرعة انخفاض القيمة؟
العامل الأول هو سمعة العلامة في سوقك تحديدًا. في الخليج مثلًا تحافظ بعض السيارات اليابانية المعروفة بالاعتمادية على قيمتها بشكل لافت، لأن الطلب عليها في سوق المستعمل مرتفع دائمًا. وفي المغرب ومصر تلعب وفرة قطع الغيار وكثرة الميكانيكيين الذين يعرفون السيارة دورًا كبيرًا في سعر إعادة البيع.
العامل الثاني هو الوكيل. علامة تغيّر وكيلها كل بضع سنوات، أو تنسحب من السوق ثم تعود، تخسر ثقة المشتري المستعمل بسرعة. هذا ما يدفعني دائمًا لسؤال القارئ عن عمر الوكالة في بلده قبل أن أنصحه بسيارة.
العامل الثالث هو الفئة واللون والتجهيزات. الفئات الفاخرة جدًا داخل الطراز الواحد تخسر قيمتها أسرع غالبًا، لأن مشتري المستعمل لا يدفع مقابل كل كمالية. والألوان الغريبة تطيل مدة بقاء السيارة في سوق المستعمل.
العلامات الصينية والكهربائية: حالة خاصة
العلامات الصينية انتشرت بسرعة في أسواقنا خلال السنوات الأخيرة، وكثير منها يقدم تجهيزات ممتازة بسعر مغرٍ. لكن سجلّها في سوق المستعمل العربي ما زال قصيرًا، وبعض العلامات تطرح طرازات محدثة بوتيرة سريعة، ما يجعل الطراز السابق يبدو قديمًا مبكرًا.
الأمر نفسه ينطبق على السيارات الكهربائية. التقنية تتطور بسرعة، وكل جيل جديد يقدم مدى أطول أو شحنًا أسرع، فيضغط ذلك على قيمة الجيل السابق. هذا لا يعني أنها صفقة سيئة، لكنه يعني أن تحسب الاستهلاك بتحفظ أكبر.
نصيحتي من الميدان: قبل الشراء، افتح مواقع الإعلانات المبوبة في بلدك وابحث عن الطراز نفسه بعمر ثلاث وخمس سنوات. قارن متوسط الأسعار المعروضة بسعر الجديد اليوم. هذه أصدق دراسة لانخفاض القيمة ستحصل عليها، ومجانية.
الوقود: المصروف الذي تدفعه كل أسبوع دون أن تشعر
الوقود هو البند الذي تحسّه أكثر من غيره، لأنك تدفعه بيدك بانتظام. ومع ذلك يقلّل كثيرون من حجمه الحقيقي على مدى سنوات.
طريقة الحساب سهلة، وأنصحك أن تجريها بنفسك على ورقة:
الاستهلاك السنوي باللتر = (عدد الكيلومترات سنويًا ÷ 100) × معدل الاستهلاك (لتر/100 كم)
ثم اضرب الناتج في سعر اللتر في بلدك، واضرب السنة في خمس.
مثال: إذا كنت تقطع 15 ألف كيلومتر سنويًا، وسيارتك تستهلك 8 لترات لكل 100 كم، فأنت تحتاج 1,200 لتر سنويًا، أي 6,000 لتر في خمس سنوات. لو قارنتها بسيارة تستهلك 6 لترات فقط، فالفارق 1,500 لتر على مدى خمس سنوات. اضرب هذا الرقم في سعر اللتر عندك، وستفهم لماذا أصرّ على أن فارق لترين ليس تفصيلًا صغيرًا.
الورقة الفنية تقول شيئًا، والطريق يقول شيئًا آخر
أرقام الاستهلاك الرسمية تُقاس في ظروف اختبار محددة، وأغلب السائقين لا يحققونها في الاستخدام اليومي. في تجربتي، الفارق بين الرقم الرسمي والاستهلاك الفعلي قد يصل إلى 15% أو 25%، وأحيانًا أكثر في الظروف الصعبة.
وظروفنا في المنطقة العربية صعبة فعلًا. في الخليج، يعمل المكيّف بأقصى طاقته لأشهر طويلة، وهذا يرفع الاستهلاك بشكل ملموس. في القاهرة والدار البيضاء، الزحمة الخانقة والتوقف المتكرر يقتلان كفاءة أي محرك. وفي المناطق الجبلية بالمغرب ولبنان والأردن، الصعود المستمر يحمّل المحرك أكثر مما تتوقعه الورقة الفنية.
لذلك، عند حساب تكلفة الوقود، أضف هامشًا لا يقل عن 15% على الرقم الرسمي. وإن استطعت، اسأل مالكين حقيقيين للطراز في بلدك عن استهلاكهم الفعلي. مجموعات المالكين على مواقع التواصل كنز في هذه النقطة.
نوع الوقود يغيّر المعادلة
بعض المحركات، خاصة التوربينية عالية الأداء، توصي الشركة بتزويدها بوقود عالي الأوكتان. الفارق في السعر بين البنزين العادي والممتاز قد يبدو بسيطًا في التعبئة الواحدة، لكنه يتراكم على خمس سنوات. اقرأ دليل المالك قبل الشراء، لا بعده.
والديزل حكاية أخرى. في بعض الأسواق العربية يكون أرخص، وفي أخرى يكون الفارق محدودًا. المحرك الديزل يكون اقتصاديًا لمن يقطع مسافات طويلة على الطرق السريعة، لكنه قد يعاني داخل المدينة، خاصة في السيارات المزودة بفلتر الجسيمات (DPF) الذي يحتاج رحلات طويلة لينظّف نفسه. لا أنصحك بالديزل إن كان استخدامك داخل المدينة فقط.
التأمين والترخيص: بنود ثابتة تتجدد كل عام
التأمين بند يصعب التعميم فيه، لأن القوانين والأسعار تختلف بين الدول بشكل كبير. لكن هناك قواعد عامة تنطبق في أغلب الأسواق.
التأمين الإلزامي ضد الغير هو الحد الأدنى الذي يفرضه القانون في معظم البلدان العربية، وكلفته محدودة نسبيًا. أما التأمين الشامل فيغطي سيارتك أنت أيضًا، وكلفته تُحسب عادة كنسبة من قيمة السيارة. هذه النسبة تختلف حسب الشركة والبلد وعمر السائق وسجله، وقد تتراوح في أسواق كثيرة بين 2% و5% من قيمة السيارة سنويًا، مع تنبيه أن هذا نطاق تقريبي يتغير كثيرًا.
ما الذي يرفع قسط التأمين؟
عمر السائق وخبرته من أهم العوامل. السائق الشاب حديث الرخصة يدفع غالبًا أكثر بكثير من سائق في الأربعين بسجل نظيف. وسجل الحوادث والمطالبات السابقة يؤثر مباشرة على التجديد.
نوع السيارة مهم أيضًا. السيارات الرياضية والفاخرة، وتلك التي تكثر سرقتها أو تغلو قطع غيارها، يرتفع تأمينها. وبعض السيارات الكهربائية يكون تأمينها أعلى من نظيرتها البنزينية، بسبب كلفة إصلاح البطارية وندرة الورش المؤهلة.
نقطة يغفل عنها كثيرون: عند الشراء بالتقسيط، تشترط البنوك غالبًا تأمينًا شاملًا طوال مدة القرض، وأحيانًا من شركة يحددها البنك. هذا يرفع التكلفة الفعلية، فاسأل عنه قبل التوقيع.
الخبر الجيد: التأمين يقلّ مع الوقت
بما أن التأمين الشامل مرتبط بقيمة السيارة، فإنه ينخفض عادة مع انخفاض قيمتها سنة بعد سنة. لكن لا تفترض ذلك تلقائيًا، فبعض الشركات ترفع النسبة على السيارات الأقدم. اطلب عروضًا من أكثر من شركة عند كل تجديد، فالفارق بين العروض قد يفاجئك.
إلى جانب التأمين، هناك رسوم الترخيص أو التجديد السنوي، والضريبة السنوية على السيارات في بعض الدول، مثل الضريبة المرتبطة بالقوة الجبائية للمحرك في المغرب. هذه رسوم صغيرة نسبيًا لكنها ثابتة، فأدرجها في حسابك.
الصيانة والإصلاحات: حيث يظهر الفرق بين سيارة وأخرى
هنا تحديدًا يتكلم الميكانيكي الذي بداخلي. بدأت حياتي في ورشة عائلية، ورأيت سيارات تمر بعشر سنوات بلا مشكلة حقيقية، وأخرى تزور الورشة كل شهرين قبل أن تكمل عامها الرابع.
الصيانة الدورية: المعروف والمتوقع
الصيانة الدورية تشمل تغيير الزيت والفلاتر، وفحص السوائل، وتبديل شمعات الإشعال، وسائل الفرامل، وسائل التبريد، وغيرها حسب جدول الشركة. أغلب الشركات تحدد فترات الصيانة كل 10 آلاف كيلومتر أو كل سنة، وبعضها يمدّدها إلى 15 ألفًا أو أكثر مع الزيوت الصناعية الحديثة.
نصيحتي: في ظروفنا الحارة والمغبرة، أعتبر جدول «الاستخدام الشاق» في دليل المالك هو الجدول الحقيقي، لا الجدول العادي. الحرارة الشديدة والغبار والزحمة كلها تندرج تحت هذا التصنيف عند أغلب الشركات، وإن لم يخبرك موظف المبيعات بذلك.
الصيانة عند الوكيل أغلى عادة، لكنها ضرورية خلال فترة الضمان للحفاظ عليه، وتحافظ على سجل الخدمة الذي يرفع سعر البيع لاحقًا. بعد انتهاء الضمان، الورشة المستقلة الموثوقة قد توفر عليك مبلغًا محترمًا، بشرط أن تستخدم قطعًا أصلية أو بديلة معروفة الجودة.
الإصلاحات غير المتوقعة: السؤال الذي لا تطرحه في المعرض
بعد السنة الثالثة أو الرابعة، تبدأ قطع أخرى بالمطالبة بحقها: الفحمات وأقراص الفرامل، ومساعدات التعليق، وجلب المقصات، والكمبروسر في بعض الطرازات، والسير ومضخة الماء.
وهنا تأتي الجملة التي أكررها دائمًا: هذه السيارة ممتازة على الورق، لكن اسأل أي ميكانيكي عن علبة السرعة بعد 100 ألف كيلومتر. علب السرعة المعقدة، كبعض أنواع ناقل الحركة ثنائي القابض (DCT) وبعض علب ناقل الحركة المتغير باستمرار (CVT)، قد تكون حساسة للحرارة والزحمة، وإصلاحها مكلف جدًا. ليس كل ما هو حديث سيئًا، لكن ابحث عن سجل علبة السرعة في الطراز الذي تريده تحديدًا.
قبل الشراء، اتصل بورشتين مستقلتين في مدينتك واسأل سؤالين بسيطين: هل تتعاملون مع هذا الطراز؟ وكم يكلّف تقريبًا تغيير فحمات الفرامل الأمامية وطقم الكلتش أو صيانة علبة السرعة؟ الإجابة ستخبرك الكثير عن توفر القطع وأسعارها.
الضمان الممتد: هل يستحق؟
يُعرض عليك غالبًا ضمان ممتد عند الشراء. قيمته الحقيقية تعتمد على ما يغطيه فعلًا، لا على اسمه. اقرأ قائمة الاستثناءات بعناية، فكثير من العقود تستثني بالضبط القطع التي يُتوقع أن تتعطل. إن كانت السيارة معروفة بالاعتمادية، فقد يكون الأفضل أن تدّخر المبلغ نفسه في حساب جانبي للإصلاحات.
الإطارات والبطارية والمستهلكات: المصاريف التي تأتي على دفعات
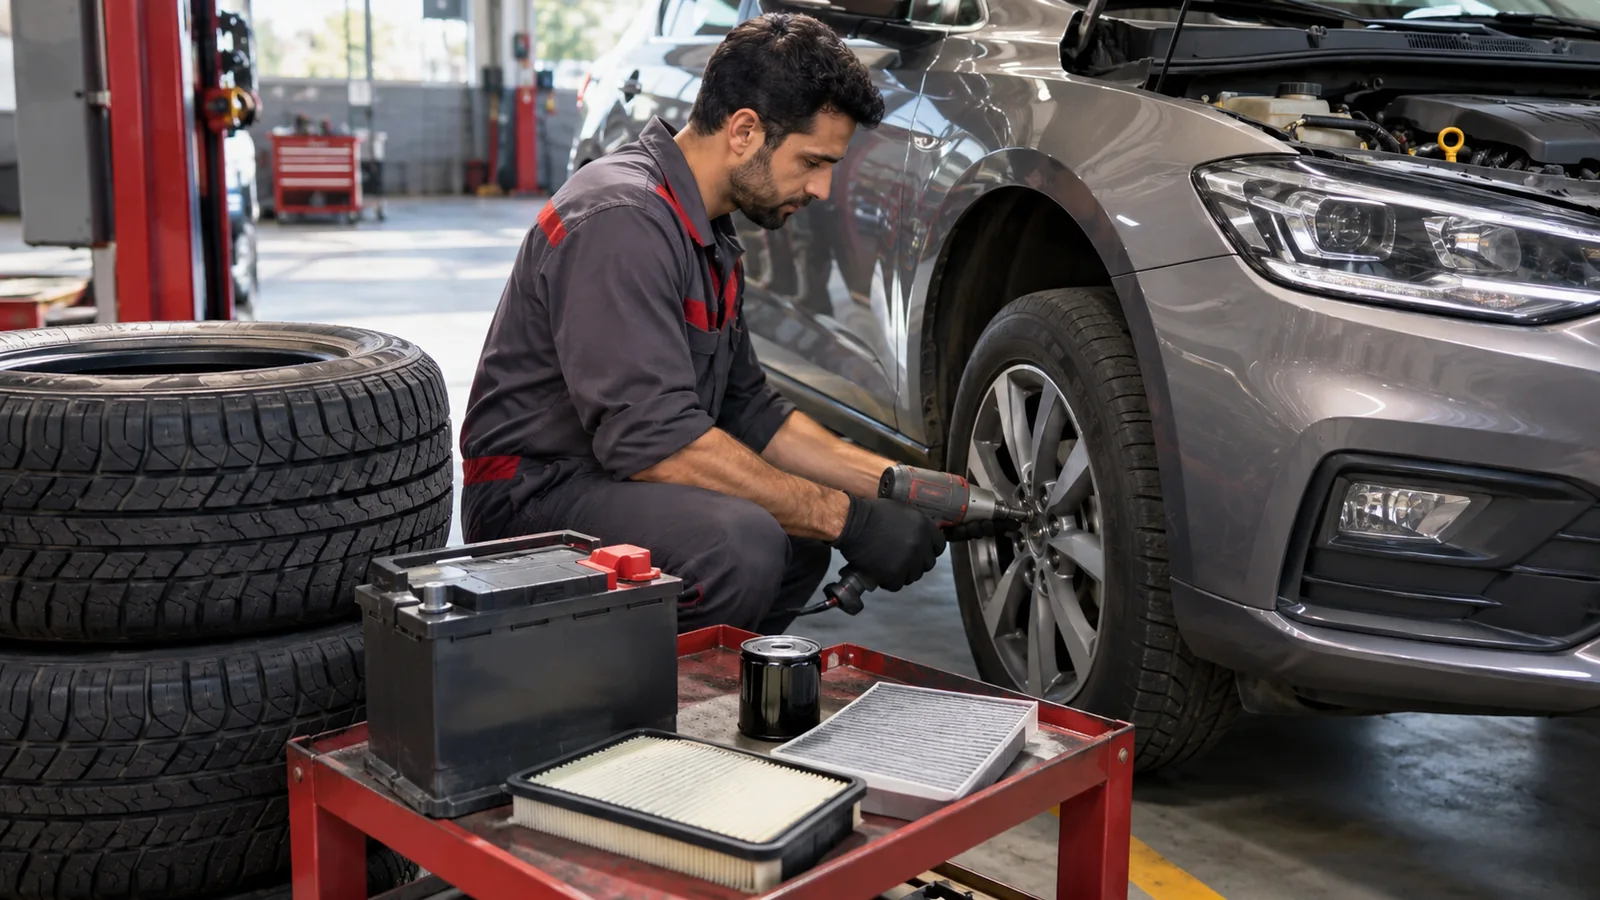
هذه بنود لا تدفعها كل شهر، ولذلك تفاجئك حين تأتي دفعة واحدة.
الإطارات
عمر الإطارات يختلف حسب الجودة وأسلوب القيادة وحالة الطرق، لكنه يتراوح في الغالب بين 40 و60 ألف كيلومتر. في الحرارة الشديدة، يتقادم المطاط أسرع حتى لو لم تقطع مسافات كبيرة. لذلك أنصح بالانتباه لتاريخ الإنتاج المطبوع على جانب الإطار، فإطار عمره خمس أو ست سنوات قد يكون خطرًا حتى لو بدا سليمًا.
وانتبه لمقاس الجنوط. السيارة نفسها بجنوط 17 بوصة قد تكون إطاراتها أرخص بكثير من الفئة الأعلى بجنوط 19 أو 20 بوصة. الجنط الكبير جميل في الصور، لكنه يكلّفك عند كل تبديل، ويجعل الإطار أكثر عرضة للتلف في الحفر.
على مدى خمس سنوات وبمعدل 15 ألف كيلومتر سنويًا، توقّع تبديل طقم إطارات كامل مرة واحدة على الأقل، وربما أكثر.
البطارية
في المناخات المعتدلة، تعيش بطارية السيارة العادية من ثلاث إلى خمس سنوات. لكن في صيف الخليج القاسي، قد ينخفض عمرها إلى سنتين أو ثلاث. الحرارة عدو البطارية الأول، أكثر من البرد. احسب بطارية واحدة على الأقل في خطة الخمس سنوات، واثنتين إن كنت في منطقة شديدة الحرارة.
السيارات المزودة بنظام الإيقاف والتشغيل التلقائي (Start-Stop) تستخدم بطاريات خاصة أغلى من العادية، فلا تتفاجأ بالسعر.
المستهلكات الأخرى
مساحات الزجاج، وفلتر المكيّف، وفلتر الهواء الذي يمتلئ بالغبار أسرع بكثير في المناطق الصحراوية، وإعادة شحن غاز المكيّف، وتعبئة سائل التبريد. كل منها مبلغ صغير وحده، لكن جمعها على خمس سنوات يعطيك رقمًا يستحق الاحترام.
تكلفة التمويل: الفائدة التي تختبئ خلف القسط المريح
إن كنت ستشتري نقدًا، يمكنك تخطي هذا القسم. لكن أغلب المشترين في أسواقنا يلجؤون إلى التقسيط أو التمويل البنكي، وهنا يقع خطأ شائع جدًا.
الفرق بين النسبة الثابتة والنسبة الفعلية
كثير من البنوك والجهات التمويلية في المنطقة تعرض «نسبة ثابتة» (Flat Rate)، تُحسب على أصل المبلغ كاملًا طوال مدة القرض، حتى بعد أن تكون سددت جزءًا كبيرًا منه. لذلك تبدو النسبة صغيرة ومريحة.
لكن النسبة الفعلية السنوية (APR)، التي تعكس ما تدفعه فعلًا على الرصيد المتبقي، تكون أعلى بكثير. كقاعدة تقريبية، النسبة الثابتة على قرض لخمس سنوات تعادل نسبة فعلية تقارب ضعفها تقريبًا. أي أن «4% ثابتة» قد تعني فعليًا قرابة 7% إلى 8% سنويًا. اطلب من البنك النسبة الفعلية مكتوبة، فهذا حقك.
كيف تحسب ما ستدفعه للتمويل؟
الطريقة الأبسط: اضرب القسط الشهري في عدد الأشهر، وأضف المقدّم، ثم اطرح سعر السيارة النقدي. الفارق هو كلفة التمويل الحقيقية. أضف إليه رسوم فتح الملف، والتأمين الإلزامي المرتبط بالقرض، وأي رسوم أخرى.
جرّب هذا الحساب أمام موظف المبيعات، وستلاحظ أن الحديث ينتقل فجأة من «القسط المريح» إلى «العرض الخاص». القسط المنخفض جدًا غالبًا يعني مدة أطول أو دفعة أخيرة كبيرة (Balloon Payment) تنتظرك في النهاية.
وتذكر: المدة الأطول تعني فائدة أكثر، وتعني أيضًا احتمال أن تكون قيمة السيارة أقل من المبلغ المتبقي عليك لسنوات. هذا وضع غير مريح إن احتجت للبيع مبكرًا.
المصاريف الجانبية: البند الذي ينساه الجميع
بعد كل ما سبق، هناك مصاريف صغيرة لا يذكرها أحد، لكنها حقيقية تمامًا.
مواقف السيارات في المدن الكبرى، سواء في العمل أو السكن أو المراكز التجارية. رسوم الطرق والتعرفة المرورية في بعض المدن، مثل بوابات التعرفة في دبي، أو الطرق السيارة المؤدّاة في المغرب. الغسيل الدوري الذي يصبح ضرورة لا رفاهية في البيئات المغبرة. الفحص الفني الدوري في الدول التي تفرضه. والمخالفات المرورية، التي لا يحب أحد إدراجها في الحساب، لكنها تحدث.
ثم هناك الإكسسوارات والتعديلات: عازل حراري للزجاج، وحماية للطلاء، وكاميرا للوحة القيادة. كلها اختيارية، لكن قلّة من المشترين يكتفون بالسيارة كما خرجت من المعرض.
نصيحة بسيطة: خصص للمصاريف الجانبية نسبة من ميزانيتك الشهرية للسيارة، ولا تعتبرها «مصاريف عابرة». العابر الذي يتكرر كل شهر ليس عابرًا.
مثال عملي: كيف تحسب تكلفة امتلاك سيارة على خمس سنوات
لنجمع كل ما سبق في إطار واحد يمكنك تطبيقه على أي سيارة تفكر فيها. لن أضع عملة محددة، لأن الأرقام تختلف جذريًا بين بلد وآخر. بدلًا من ذلك، سأعطيك طريقة الحساب ونطاقًا تقريبيًا لكل بند، وأنت تضع أرقام سوقك.
| البند | طريقة الحساب | ما يمكن توقعه على 5 سنوات (تقريبي) |
|---|---|---|
| انخفاض القيمة | سعر الشراء − سعر البيع المتوقع | 40% إلى 60% من سعر سيارة جديدة |
| الوقود | (كم سنويًا ÷ 100) × الاستهلاك الفعلي × سعر اللتر × 5 | يعتمد كليًا على سعر الوقود ومسافتك |
| التأمين الشامل | نسبة من القيمة تتناقص سنويًا | نحو 2% إلى 5% من القيمة سنويًا في أسواق كثيرة |
| الترخيص والضرائب | الرسوم السنوية × 5 | محدود نسبيًا، ويختلف حسب البلد |
| الصيانة الدورية | عدد الصيانات × متوسط كلفتها | يرتفع تدريجيًا بعد انتهاء الضمان |
| الإطارات والبطارية | طقم إطارات واحد على الأقل + بطارية أو اثنتان | أكبر في المناخ الحار وبالجنوط الكبيرة |
| الإصلاحات غير المتوقعة | احتياطي سنوي يزيد مع العمر | قليل في أول سنتين، ويكبر بعدها |
| التمويل | (القسط × الأشهر) + المقدّم − السعر النقدي | صفر نقدًا، وقد يكون كبيرًا بالتقسيط |
| المصاريف الجانبية | تقدير شهري × 60 شهرًا | يختلف بحسب المدينة ونمط الحياة |
طبّق الجدول بخطوات
ابدأ بالسعر النقدي الفعلي بعد التفاوض، لا السعر المعلن. ثم ابحث في الإعلانات المبوبة عن الطراز نفسه بعمر خمس سنوات لتقدير سعر البيع. الفارق هو استهلاكك.
بعدها احسب الوقود بالمعادلة، مستخدمًا رقمًا واقعيًا للاستهلاك، أي الرقم الرسمي مضافًا إليه 15% على الأقل. اطلب عرض تأمين حقيقيًا من شركتين، واسأل الوكيل عن كلفة الصيانات الدورية الخمس أو العشر الأولى، فكثير من الوكلاء ينشرون قوائم أسعار ثابتة.
اجمع كل البنود، ثم اقسم المجموع على 60 شهرًا. الرقم الذي ستحصل عليه هو التكلفة الشهرية الحقيقية لهذه السيارة. وأتوقع أن يكون أعلى من القسط بفارق يجعلك تعيد التفكير في الفئة، أو في الطراز كله.
وإن أردت مقارنة سيارتين، اقسم المجموع أيضًا على عدد الكيلومترات المتوقعة خلال الخمس سنوات. «التكلفة لكل كيلومتر» هي أعدل مقياس للمقارنة بين سيارة رخيصة عطِشة وسيارة أغلى اقتصادية.
هل تخفّض السيارات الهجينة والكهربائية تكلفة الامتلاك فعلًا؟

السؤال الذي يصلني أكثر من غيره هذه الأيام. والإجابة الصادقة: يعتمد على استخدامك وبلدك.
السيارة الهجينة (Hybrid)
الهجينة التقليدية تتألق في الزحمة، لأن المحرك الكهربائي يتولى جزءًا كبيرًا من القيادة البطيئة والتوقف المتكرر. إن كنت تقود معظم الوقت داخل مدينة مزدحمة، فالتوفير في الوقود قد يكون ملموسًا. أما على الطريق السريع بسرعة ثابتة، فالفارق مع محرك بنزين اقتصادي يصبح أصغر.
بعض العلامات اليابانية لها سجل طويل في الهجينة، وبطارياتها أثبتت عمرًا طويلًا في الاستخدام الحقيقي. لكن تأكد من توفر ورش تعرف هذه الأنظمة في مدينتك، ومن أسعار البطارية عند نهاية عمرها، حتى لو كان ذلك بعيدًا.
السيارة الكهربائية بالكامل (EV)
على الورق، الكهربائية تكسب في بندين كبيرين: كلفة الطاقة، والصيانة الدورية. لا زيت محرك، ولا شمعات، ولا سير، والفرامل تتآكل أبطأ بفضل الكبح المتجدد (Regenerative Braking). وإن كنت تشحن في البيت بسعر كهرباء منزلي معقول، فكلفة الكيلومتر قد تكون أقل بكثير من البنزين.
لكن هناك بنود في الكفة الأخرى. سعر الشراء غالبًا أعلى. التأمين قد يكون أعلى. انخفاض القيمة ما زال غير مستقر في أسواقنا. الإطارات تتآكل أسرع أحيانًا بسبب وزن البطارية والعزم الفوري. والبنية التحتية للشحن ما زالت متفاوتة جدًا: معقولة في بعض مدن الخليج، ومحدودة في مدن ومناطق كثيرة أخرى.
ولا تنسَ الحرارة. البطاريات تتأثر بالحر الشديد، والمكيّف في الصيف يستهلك جزءًا من المدى. السيارات الحديثة بأنظمة إدارة حرارية جيدة تتعامل مع هذا بشكل أفضل، لكن اسأل عن ضمان البطارية تحديدًا، مدته وشروطه، قبل أي شيء آخر.
خلاصتي: الكهربائية خيار ممتاز من حيث التكلفة لمن يملك شاحنًا منزليًا، ويقود يوميًا مسافات معقولة داخل المدينة وحولها، ويعيش في بلد تتوفر فيه خدمة ما بعد البيع للعلامة. وهي خيار مرهق لمن يعتمد على الشحن العام في منطقة شحيحة الشواحن، أو يقطع مسافات طويلة بين المدن بانتظام.
كيف تخفّض تكلفة امتلاك سيارة دون أن تضحي بالجودة؟
بعد كل هذا الحساب، إليك ما أفعله أنا وما أنصح به أصدقائي.
فكّر في المستعمل الحديث. سيارة بعمر سنتين أو ثلاث، بسجل صيانة كامل عند الوكيل، تكون قد تجاوزت أكبر انخفاض في قيمتها. أنت تترك الخسارة الكبرى للمالك الأول، وتحصل على سيارة ما زالت حديثة. افحصها عند ميكانيكي مستقل قبل الشراء دائمًا، ولا تكتفِ بكلام البائع.
اختر السيارة المناسبة لاستخدامك، لا لأحلامك. سيارة دفع رباعي ضخمة لشخص يقود وحده داخل المدينة تعني وقودًا أكثر، وإطارات أغلى، وتأمينًا أعلى، دون فائدة حقيقية. كن صادقًا مع نفسك بشأن ما تحتاجه في 90% من أيامك، لا في الرحلة الوحيدة الطويلة في السنة.
احترم جدول الصيانة. تأجيل تغيير الزيت أو سائل علبة السرعة لتوفير مبلغ صغير اليوم قد يكلفك إصلاحًا كبيرًا غدًا. رأيت محركات تنهار قبل وقتها لأن صاحبها قرر أن «الزيت ما زال جيدًا».
قُد بهدوء. التسارع العنيف والفرملة المفاجئة يرفعان استهلاك الوقود ويقصّران عمر الفرامل والإطارات وأجزاء التعليق. القيادة الهادئة ليست مملة، إنها اقتصادية.
قارن عروض التأمين كل سنة. الولاء لشركة التأمين نادرًا ما يُكافأ. اطلب عرضين أو ثلاثة عند كل تجديد.
حافظ على السيارة لتحافظ على قيمتها. سجل صيانة منتظم، وداخل نظيف، وطلاء محمي من الشمس، كل ذلك يرفع سعر البيع بعد خمس سنوات. وهذا مال يعود إلى جيبك مباشرة.
احتفظ بالسيارة مدة أطول. كلما طالت مدة امتلاكك، توزعت الخسارة الكبيرة في السنوات الأولى على عدد أكبر من السنوات، فتنخفض كلفة السنة الواحدة. بشرط أن تكون السيارة معروفة بالاعتمادية، وإلا انقلبت المعادلة.
الصورة الكاملة قبل أن توقّع
حين تفكر في تكلفة امتلاك سيارة، توقف عن النظر إلى السعر وحده أو القسط وحده. السيارة الأرخص عند الشراء قد تكون الأغلى على مدى خمس سنوات، والعكس صحيح. الاستهلاك الصامت، والوقود الذي يتجاوز الرقم الرسمي، والتأمين، والصيانة التي تكبر مع العمر، وكلفة التمويل المخفية خلف النسبة الثابتة، كلها أجزاء من فاتورة واحدة ستدفعها في النهاية.
خطوتك التالية بسيطة: اختر سيارتين تفكر فيهما، وطبّق عليهما الجدول السابق بأرقام سوقك الحقيقية، ثم قسّم المجموع على 60 شهرًا. ستحصل على رقمين واضحين يخبرانك بما ستدفعه فعلًا كل شهر. وأراهنك أن هذا الرقم سيحسم قرارك أسرع من أي مراجعة أو إعلان.
وتذكر دائمًا أن الأسعار والمواصفات وأقساط التأمين تختلف بين الدول وتتغير مع الوقت، فحدّث أرقامك قبل الشراء مباشرة، لا قبلها بأشهر.